
Возмещение НДС из бюджета: возврат НДС при экспорте, импорте и превышении вычетов
Помогаем компаниям подтвердить право на возмещение НДС, подготовить документы и пройти камеральную проверку ФНС.
Возмещение НДС возникает, когда по итогам налогового периода сумма налоговых вычетов превышает сумму НДС, исчисленную по облагаемым операциям. Полученная разница может быть заявлена налогоплательщиком к возмещению в порядке статьи 176 НК РФ.
Мы сопровождаем процедуру возврата НДС: до подачи декларации анализируем документы и налоговые риски, в ходе проверки готовим пояснения и ответы на требования, а при возникновении разногласий представляем позицию налогоплательщика.
Возмещение возможно не только при экспорте. Оно может возникать при крупных закупках, приобретении оборудования, импорте и в других ситуациях, когда законные вычеты превышают начисленный налог.
Имеем практический опыт подтверждения права на возмещение НДС по результатам камеральных налоговых проверок.
Оценить возможность возмещения НДС 8 (347) 295-30-30Возмещение НДС: коротко
Когда возникает НДС к возмещению
Когда за налоговый период сумма законных налоговых вычетов превышает исчисленный НДС.
Сколько длится камеральная проверка
Декларация по НДС по общему правилу проверяется 2 месяца. При выявлении признаков возможных нарушений срок может быть продлен до 3 месяцев.
Когда можно получить деньги
По обычному порядку обоснованность возмещения подтверждается по результатам камеральной проверки. Для соответствующих налогоплательщиков существует также заявительный порядок по статье 176.1 НК РФ.
Можно ли вернуть НДС при экспорте
Да. При соблюдении условий для ставки 0% и подтверждении ее применения документами или реестрами, предусмотренными статьей 165 НК РФ.
Можно ли возместить импортный НДС
Да. НДС, уплаченный при ввозе товаров, может быть принят к вычету при соблюдении предусмотренных НК РФ условий.
Гарантируется ли возврат
Нет. ФНС проверяет обоснованность заявленной суммы, документы и выполнение условий для применения налоговых вычетов.
В каких случаях можно вернуть НДС из бюджета
Превышение налоговых вычетов
Если сумма НДС, правомерно принимаемая к вычету, превышает начисленный налог, компания вправе заявить образовавшуюся разницу к возмещению.
Возмещение НДС при экспорте
При операциях, облагаемых по ставке НДС 0%, после подтверждения права на применение этой ставки может возникнуть значительная сумма НДС к возмещению.
Возмещение НДС при импорте
НДС, уплаченный при ввозе товаров на территорию Российской Федерации, может быть принят к вычету при выполнении установленных налоговым законодательством условий.
Крупные приобретения
Покупка оборудования, основных средств, строительство, существенные подрядные работы и формирование товарных запасов могут привести к значительному превышению входного НДС над начисленным.
Почему ФНС внимательно проверяет НДС к возмещению
Заявленная к возмещению сумма проходит камеральный налоговый контроль.
Налоговый орган проверяет обоснованность заявленных вычетов и обстоятельства операций, на которых основана декларация.
Реальность операций
ФНС анализирует фактическое совершение хозяйственных операций и содержание представленных документов.
Счета-фактуры и первичные документы
Проверяется оформление документов и соблюдение условий для применения налоговых вычетов.
Контрагенты
Налоговый орган сопоставляет сведения декларации с данными контрагентов и другими имеющимися информационными ресурсами.
Экспортные операции
При ставке 0% проверяется соблюдение специальных требований к подтверждению ее применения.
Ключевое значение имеют реальные операции, наличие права на вычет, корректное отражение операций в отчетности и достаточная доказательственная база.
Сколько длится возмещение НДС
Камеральная проверка декларации по НДС по общему правилу проводится в течение двух месяцев со дня ее представления.
2 месяца по общему правилу
Если до окончания проверки налоговый орган выявит признаки, указывающие на возможное нарушение законодательства о налогах и сборах, срок проверки декларации по НДС может быть продлен до трех месяцев.
Фактический срок прохождения всей процедуры зависит также от требований ФНС, представления пояснений, результатов проверки и дальнейшего порядка распоряжения положительным сальдо ЕНС.
В отдельных случаях налоговый орган может завершить проверку раньше установленного предельного срока, но рассчитывать на досрочное окончание как на гарантированный срок не следует.
Обычный и заявительный порядок возмещения НДС
Налоговый кодекс предусматривает два принципиально разных варианта получения возмещения.
Обычный порядок
Компания заявляет сумму НДС к возмещению в декларации. ФНС проводит камеральную проверку и после подтверждения обоснованности суммы принимает предусмотренные статьей 176 НК РФ решения.
Заявительный порядок
Статья 176.1 НК РФ позволяет при выполнении установленных условий получить возмещение до завершения камеральной проверки.
Но если по итогам проверки заявленная сумма не подтвердится полностью или частично, возникают предусмотренные законом последствия возврата излишне полученной суммы.
Особенность 2026 года
Для налоговых периодов 2022–2026 годов статья 176.1 НК РФ предусматривает специальную возможность применения заявительного порядка для налогоплательщиков, которые не находятся в процессе реорганизации или ликвидации и в отношении которых не возбуждено дело о банкротстве.
В пределах суммы налогов и страховых взносов, уплаченной за предшествующий календарный год в порядке, определенном пунктом 2.2 статьи 176.1 НК РФ, такой порядок может применяться без банковской гарантии или поручительства.
Если заявленная сумма превышает установленный лимит, для суммы превышения необходимо отдельно проверять требования к обеспечению.
Как мы сопровождаем возврат НДС
Анализируем ситуацию
Определяем причину возникновения НДС к возмещению, проверяем декларацию, вычеты и потенциальные вопросы налогового органа.
Проверяем документы
Анализируем счета-фактуры, УПД, акты, накладные, договоры, платежные документы и налоговые регистры.
Оцениваем налоговые риски
Проверяем спорные операции и вопросы, которые могут возникнуть при автоматизированном и последующем камеральном контроле.
Сопровождаем камеральную проверку
Готовим ответы на требования ФНС, пояснения и документы в пределах соответствующего предмета проверки.
Работаем с результатами проверки
Проверяем решения налогового органа и дальнейший порядок отражения подтвержденной суммы на ЕНС.
Защищаем позицию при споре
При полном или частичном отказе анализируем основания ФНС и используем предусмотренные НК РФ способы досудебного и судебного обжалования.
Какие документы нужны для возмещения НДС
Перечень зависит от характера операций. ФНС оценивает документы, подтверждающие право на налоговые вычеты и фактические обстоятельства соответствующих сделок.
Документы по сделкам
- договоры с поставщиками и покупателями;
- счета-фактуры;
- УПД;
- товарные накладные;
- акты;
- транспортные документы при необходимости;
- платежные документы и банковские выписки.
Документы по учету
- книга покупок;
- книга продаж;
- регистры учета;
- декларация по НДС;
- расшифровки отдельных операций;
- пояснения по спорным показателям.
При экспорте
- контракты с иностранными покупателями;
- документы или электронные реестры, предусмотренные статьей 165 НК РФ;
- таможенные сведения в применимых случаях;
- документы, подтверждающие соответствующую экспортную операцию.
При импорте
- документы, подтверждающие ввоз товаров;
- документы об уплате соответствующего НДС;
- счета-фактуры и иные документы в зависимости от вида ввоза;
- документы о принятии приобретенных товаров на учет.
Экспорт, импорт из государства ЕАЭС, ввоз из третьей страны, приобретение оборудования и обычные внутренние закупки имеют разные документальные особенности.
Можно ли подготовиться к возмещению НДС до подачи декларации
Да. Для значительной суммы к возмещению предварительная проверка документов обычно разумнее, чем первый анализ уже после требования ФНС.
До подачи декларации можем проверить:
- основание налоговых вычетов;
- счета-фактуры и УПД;
- книгу покупок и книгу продаж;
- первичные документы;
- расхождения по контрагентам;
- договоры и экономический смысл операций;
- экспортные подтверждающие документы;
- импортный НДС;
- потенциальные вопросы ФНС;
- готовность компании быстро отвечать на требования.
Предварительная проверка не гарантирует отсутствие требований или подтверждение всей заявленной суммы, но позволяет увидеть очевидные проблемы до начала камеральной проверки.
Что происходит с НДС после подтверждения возмещения
В современной системе ЕНС подтвержденная сумма не обязательно превращается в отдельный банковский перевод в ту же секунду, когда закончилась проверка.
Сумма НДС, подлежащая возмещению по результатам камеральной проверки, учитывается в системе единого налогового счета.
Положительным сальдо ЕНС налогоплательщик может распорядиться в предусмотренном НК РФ порядке, в том числе заявить его к возврату на банковский счет либо использовать зачет.
Поэтому при сопровождении процедуры мы смотрим не только на решение о возмещении, но и на состояние ЕНС и дальнейший способ распоряжения подтвержденной суммой.
Наш опыт возмещения НДС
Практика включает сопровождение налогоплательщиков при камеральных налоговых проверках и подтверждении права на возмещение НДС.
общая сумма НДС, право на возмещение которого подтверждено налоговыми органами по представленным решениям
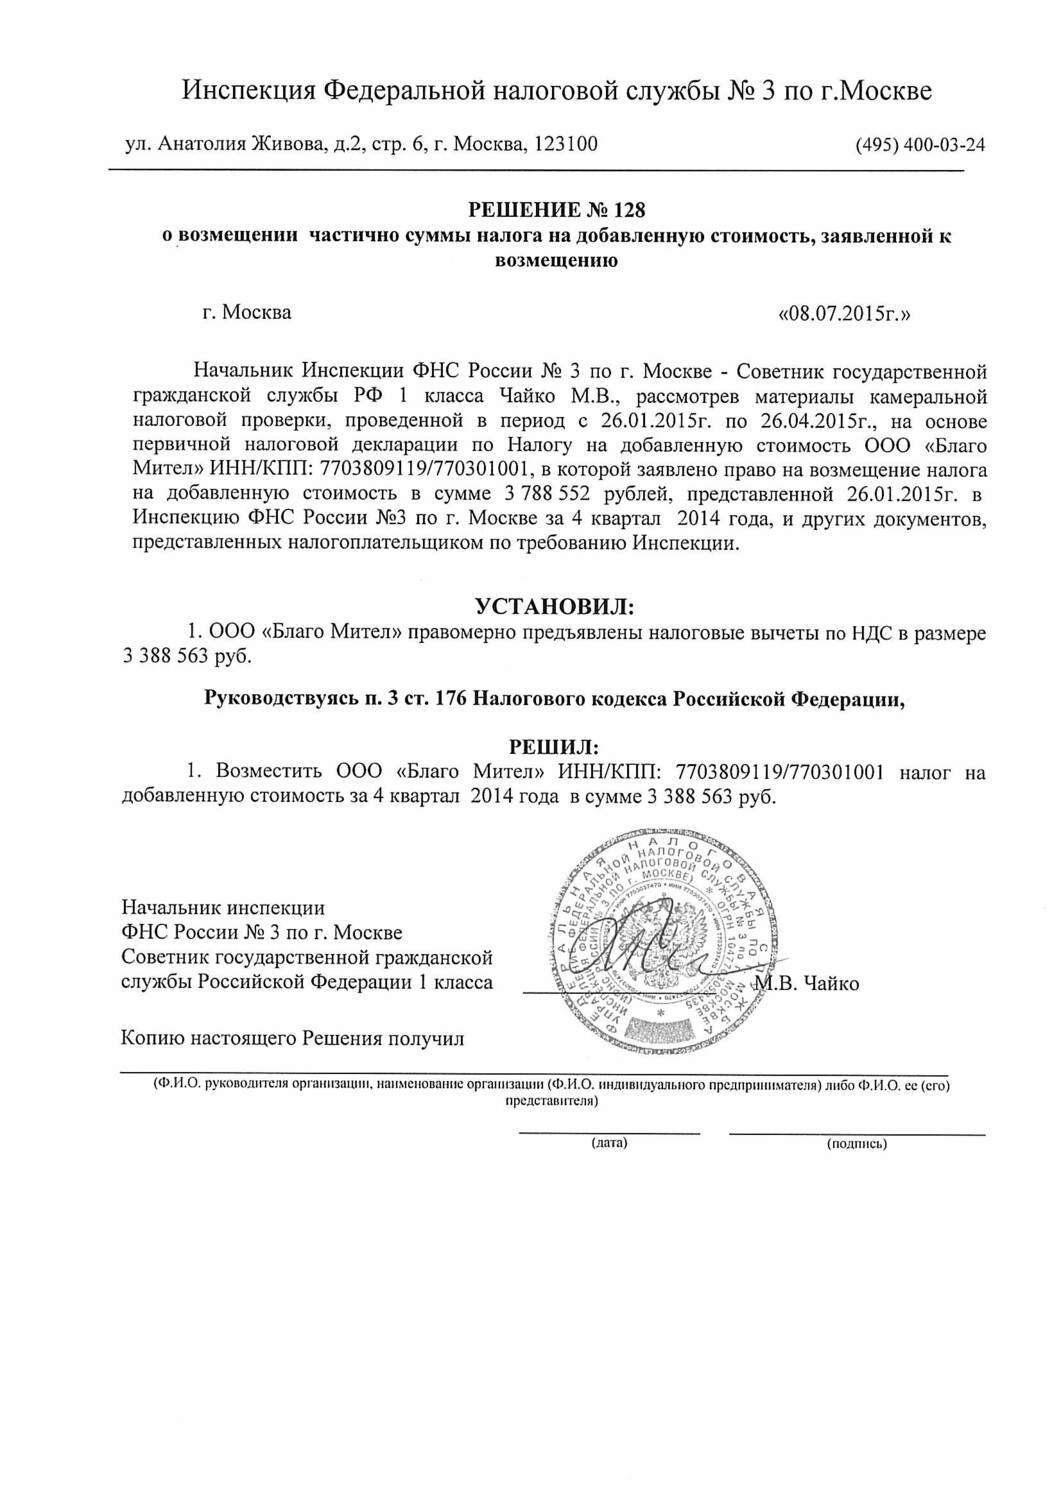
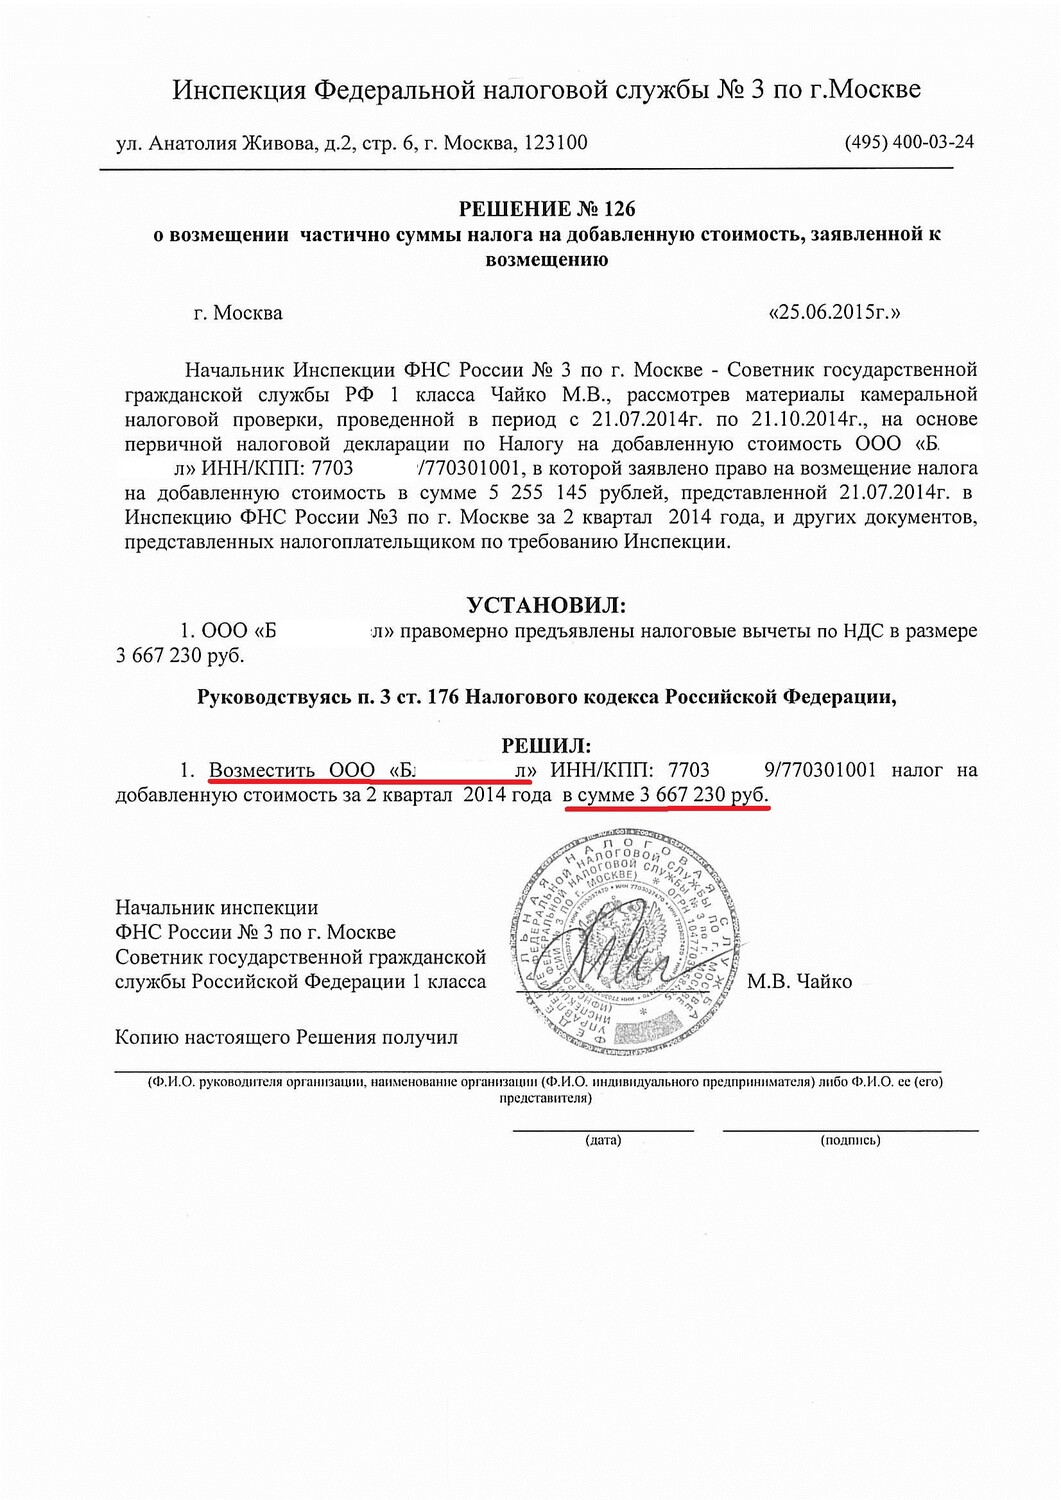
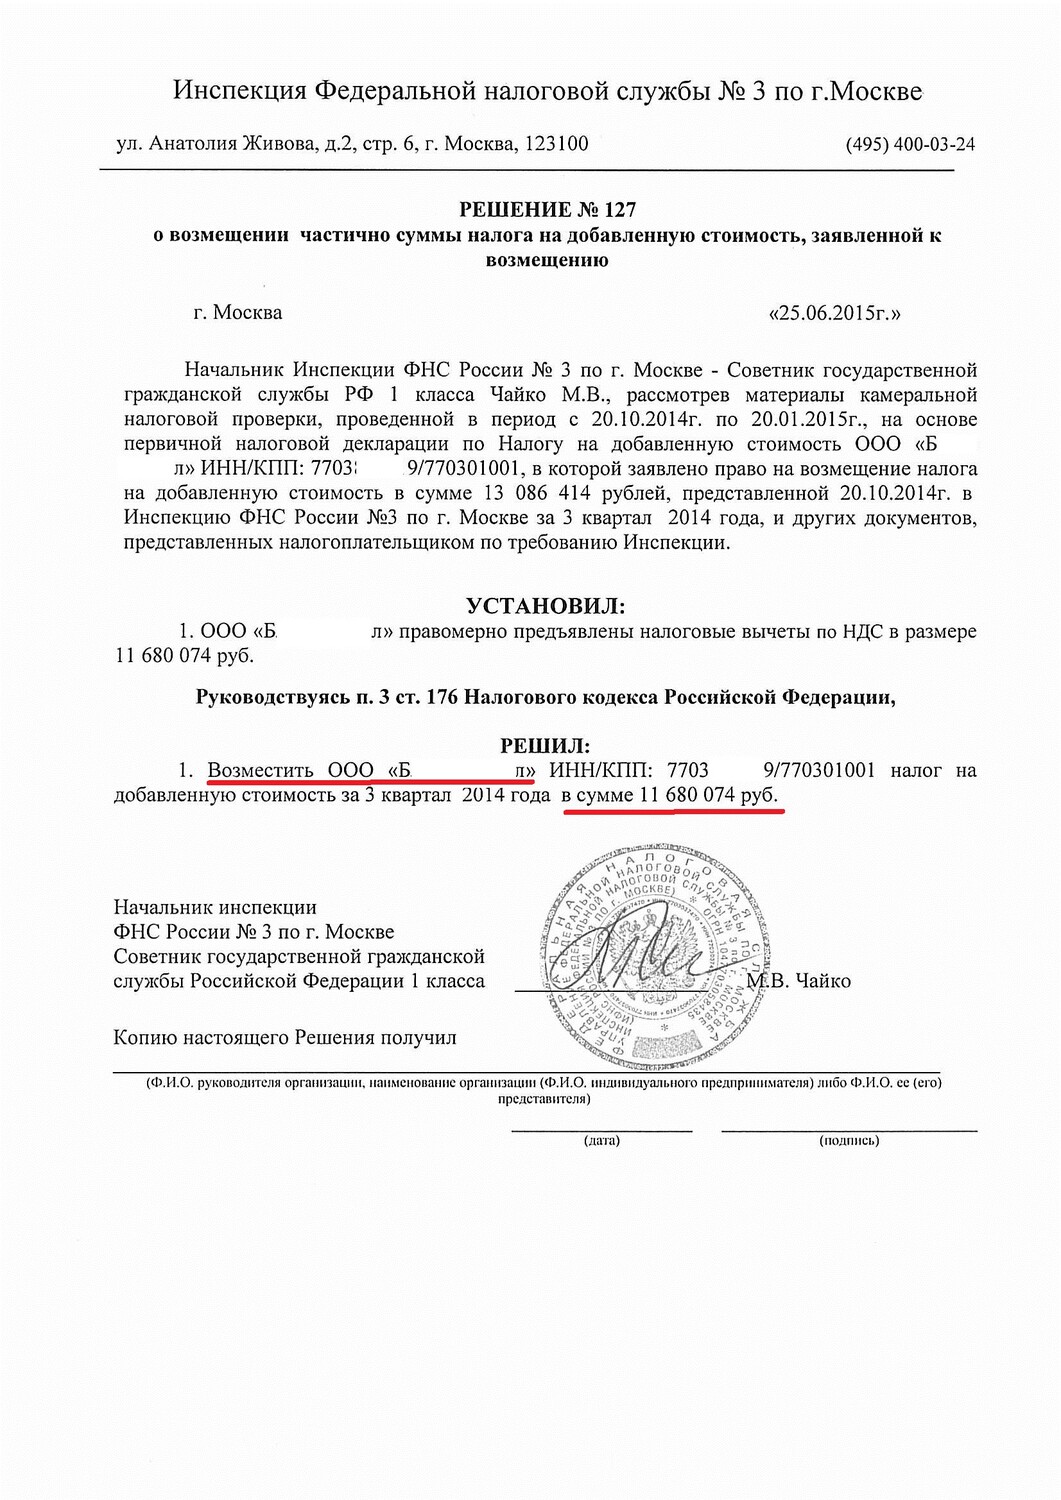
ООО «Благо Митель»
Возмещение НДС по результатам камеральных налоговых проверок
Налоговый орган:
ИФНС России № 3 по г. Москве.
По результатам рассмотрения налоговых деклараций по НДС налоговым органом были приняты решения о подтверждении права на возмещение налога.
Налоговые периоды:
- 2 квартал 2014 года;
- 3 квартал 2014 года;
- 4 квартал 2014 года.
3 667 230 ₽
11 680 074 ₽
3 388 563 ₽
Общая сумма: 18 735 867 ₽
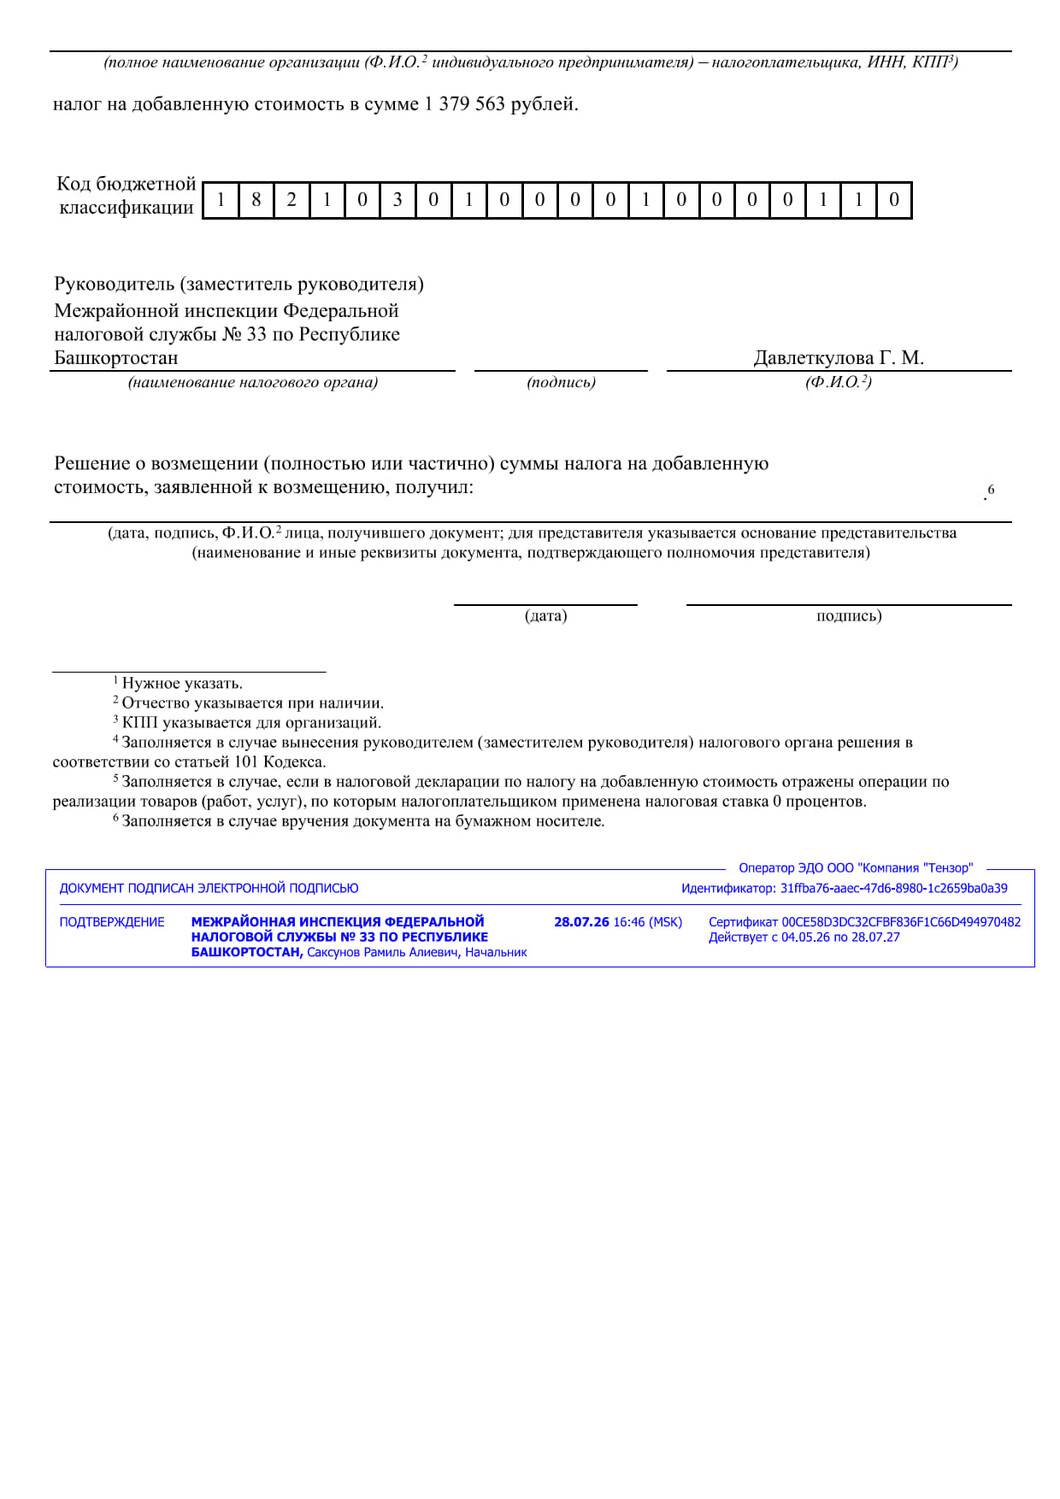
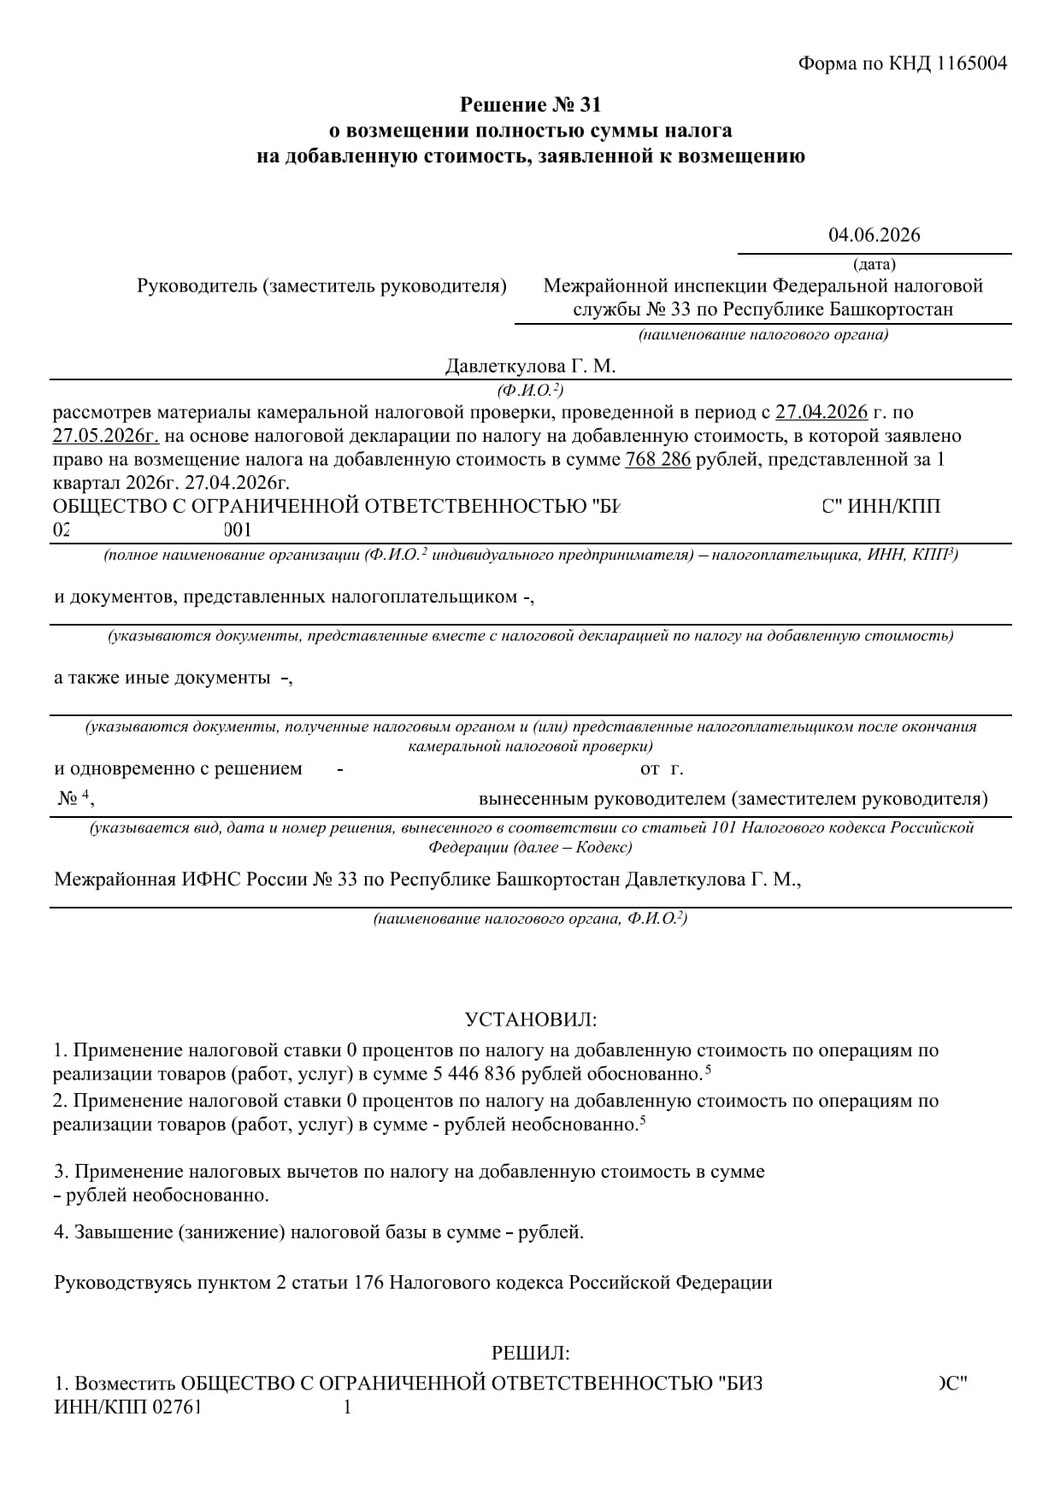
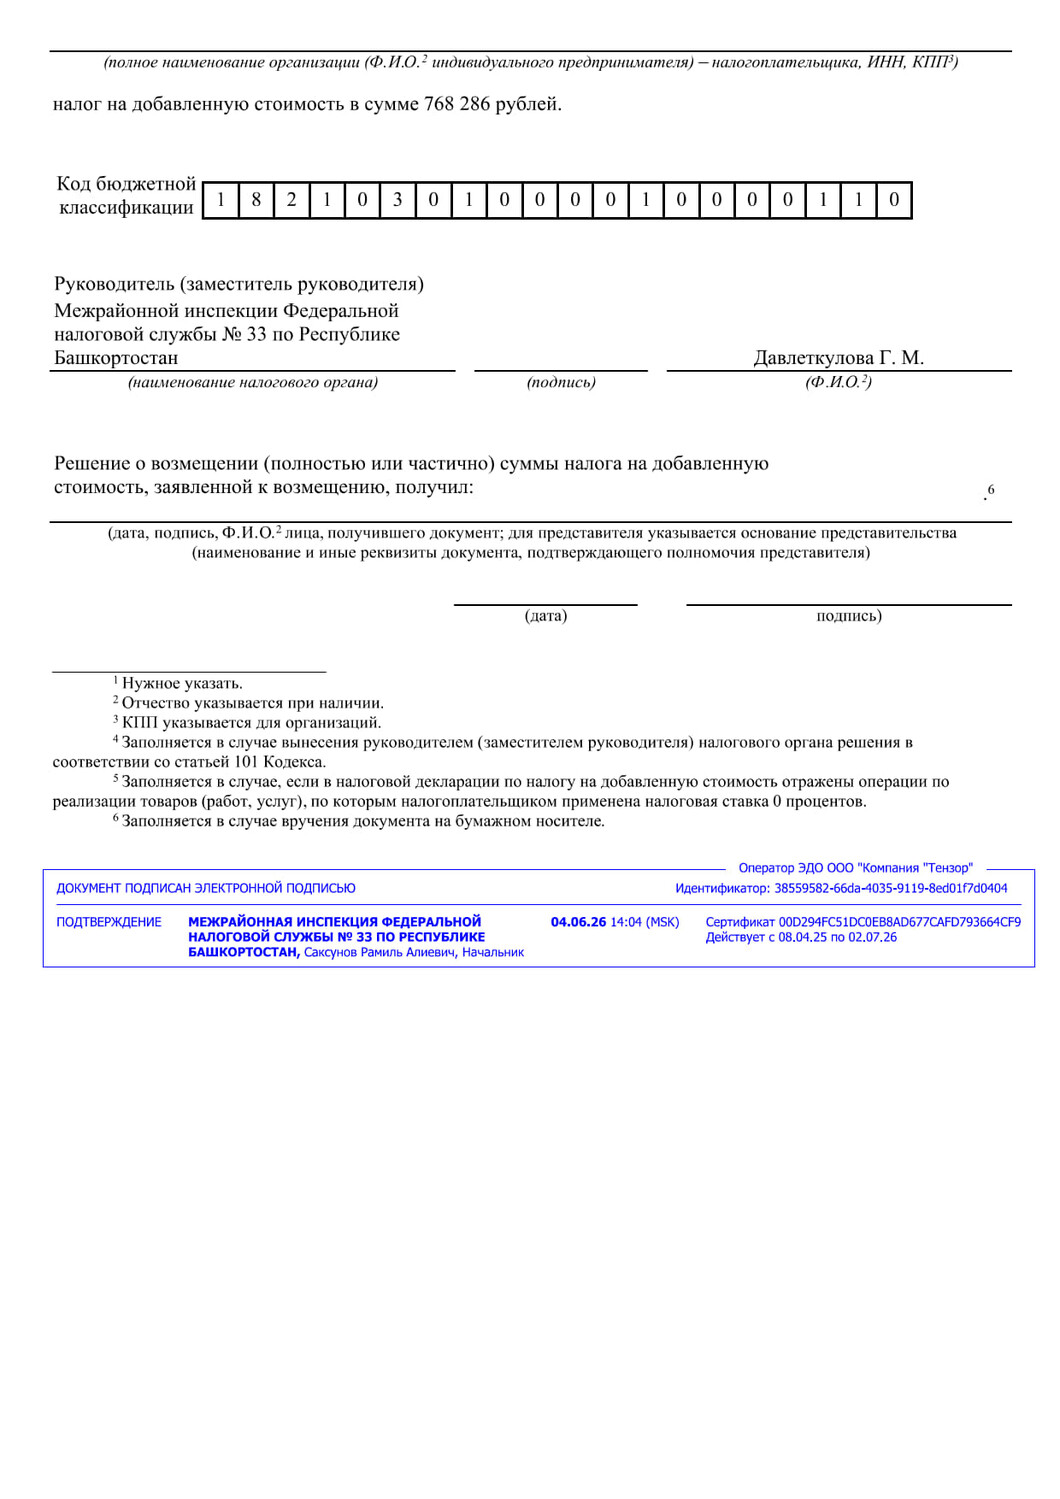
ООО «БИ…»
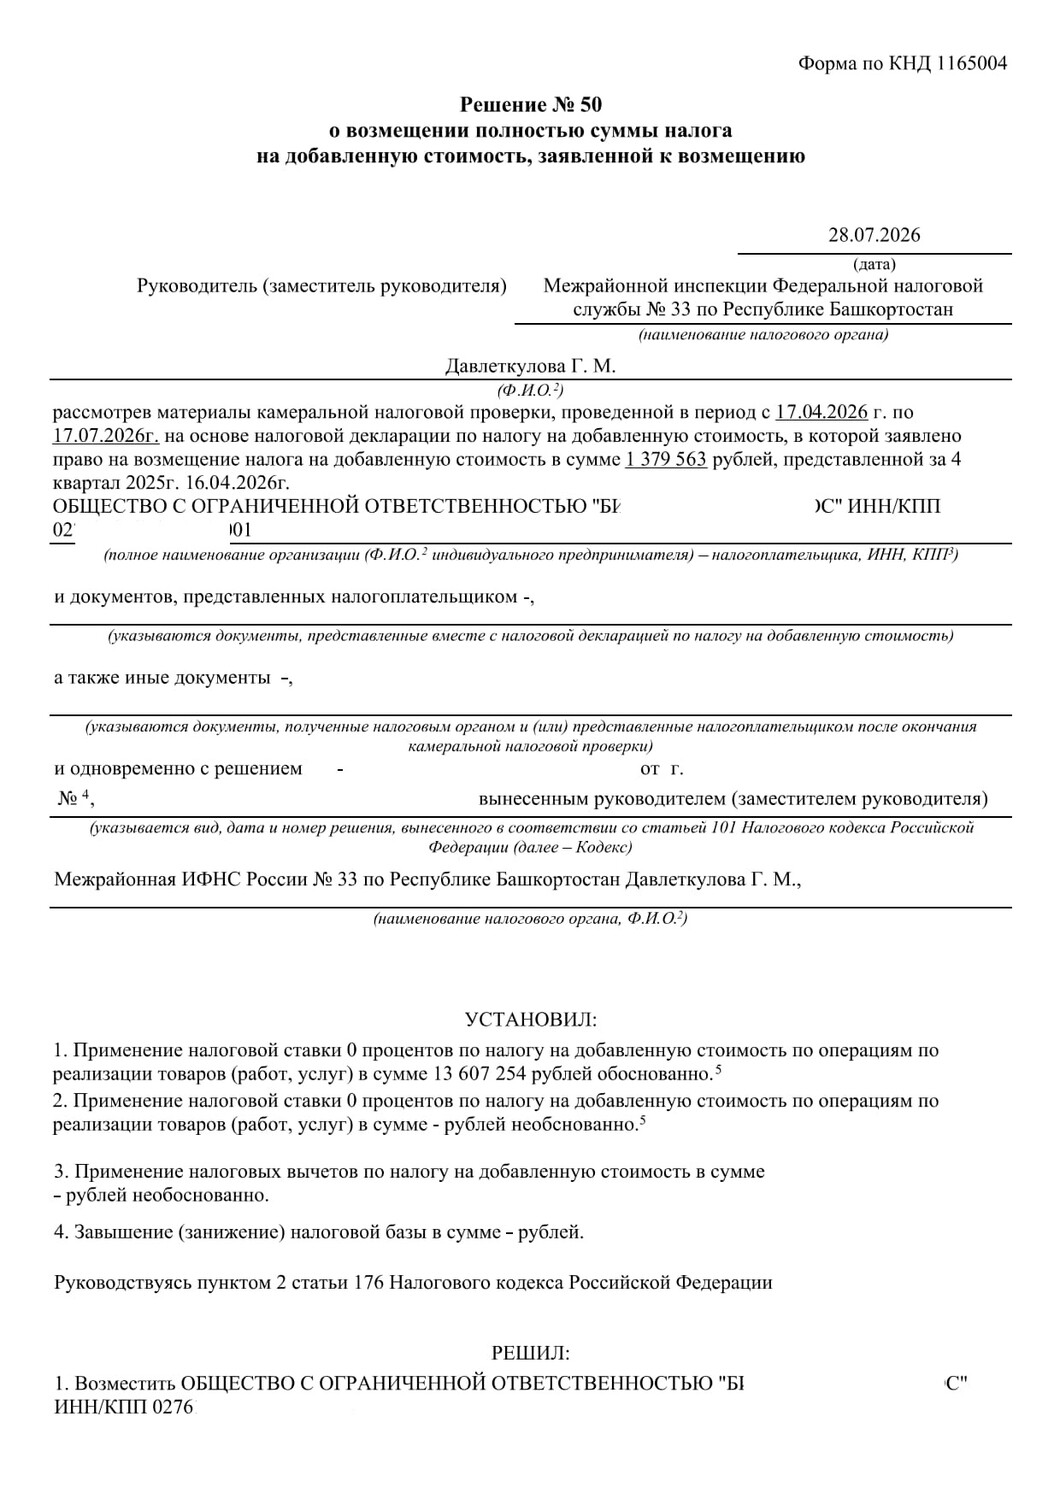
Возмещение НДС при подтверждении ставки 0%
Налоговый орган:
Межрайонная ИФНС России № 33 по Республике Башкортостан.
По результатам камеральных проверок налоговым органом подтверждена обоснованность применения налоговой ставки НДС 0% и принято решение о возмещении налога.
Налоговые периоды:
- 4 квартал 2025 года;
- 1 квартал 2026 года.
1 379 563 ₽
768 286 ₽
Общая сумма: 2 147 849 ₽
Что делать, если ФНС отказывает в возмещении НДС
Отказ налогового органа необходимо анализировать по конкретным основаниям, указанным в материалах проверки и принятом решении.
Причиной спора могут стать претензии к документам, вычетам, контрагентам, фактическим обстоятельствам операций или применению ставки 0%.
Проверяем акт и решение
Определяем, какие конкретно обстоятельства ФНС считает неподтвержденными и какими доказательствами налоговый орган обосновывает вывод.
Формируем доказательства
Сопоставляем выводы проверки с договорами, первичными документами, налоговыми регистрами, перепиской и фактическим исполнением сделок.
Подаем возражения
При наличии оснований готовим письменные возражения на акт налоговой проверки и участвуем в рассмотрении материалов.
Обжалуем решение
После принятия решения используем предусмотренный НК РФ досудебный порядок, а при необходимости защищаем позицию в арбитражном суде.
Почему компании выбирают «АБ-Консультант»
Работаем с бизнесом с 2009 года
Сопровождаем бухгалтерские, налоговые и юридические вопросы организаций и предпринимателей.
Налоговая и юридическая экспертиза
Возмещение НДС анализируем одновременно с точки зрения налогового учета, документов и возможного спора с ФНС.
Подготовка до декларации
При необходимости проверяем документы до заявления НДС к возмещению, а не только после поступления первого требования.
Сопровождение камеральной проверки
Готовим пояснения, документы и ответы на требования налогового органа.
Опыт подтвержденных возмещений
На странице приведены конкретные решения по возмещению НДС на общую сумму более 20 млн ₽.
Защита при налоговом споре
Если ФНС отказывает в вычете или возмещении, к работе подключается налогово-правовая практика.
Частые вопросы о возмещении НДС
Можно ли вернуть НДС из бюджета?
Да. Если по итогам налогового периода сумма законных налоговых вычетов превышает общую сумму исчисленного НДС, образовавшаяся разница подлежит возмещению в порядке статьи 176 НК РФ.
Сколько длится камеральная проверка НДС?
По общему правилу камеральная проверка декларации по НДС проводится в течение двух месяцев со дня ее представления. При наличии признаков возможного нарушения срок может быть продлен до трех месяцев.
Можно ли получить НДС до окончания проверки?
В предусмотренных статьей 176.1 НК РФ случаях применяется заявительный порядок возмещения, позволяющий получить возмещение до завершения камеральной проверки.
Можно ли применять заявительный порядок без банковской гарантии?
Для налоговых периодов 2022–2026 годов действует специальное правило для определенных налогоплательщиков. В пределах установленной пунктом 2.2 статьи 176.1 НК РФ суммы возмещение может применяться без банковской гарантии или поручительства при соблюдении предусмотренных законом условий.
Может ли ФНС отказать в возмещении?
Да. Налоговый орган может полностью или частично не подтвердить заявленную сумму, если установит отсутствие предусмотренных законом условий для соответствующих вычетов или другие нарушения.
Можно ли вернуть НДС при экспорте?
Да. При соблюдении условий применения ставки 0% и подтверждении ее в порядке статьи 165 НК РФ может возникнуть сумма налога к возмещению.
Можно ли вернуть НДС при импорте?
Импортный НДС может быть принят к вычету при соблюдении установленных НК РФ условий. Конкретные документы зависят в том числе от того, откуда и каким способом ввезен товар.
Что делать, если ФНС требует документы?
Нужно определить правовое основание требования, срок ответа и представить документы и пояснения, подтверждающие соответствующие вычеты и операции в необходимом объеме.
Можно ли подготовиться до подачи декларации?
Да. При существенной сумме к возмещению можно заранее проверить документы, налоговые регистры, контрагентов и потенциальные вопросы ФНС.
Куда поступает подтвержденная сумма НДС?
В рамках действующей системы ЕНС сумма, подлежащая возмещению, учитывается на едином налоговом счете. При формировании положительного сальдо им можно распорядиться в предусмотренном НК РФ порядке, включая возврат денежных средств на банковский счет.
Гарантируете ли вы возврат НДС?
Нет. Решение принимает налоговый орган по результатам предусмотренной законом процедуры. Мы можем проверить основания, документы, риски и сопровождать защиту заявленной позиции.
Правовая основа возмещения НДС
При сопровождении процедуры применяются, в частности:
- статья 88 НК РФ — камеральная налоговая проверка;
- статья 164 НК РФ — налоговые ставки, включая ставку 0%;
- статья 165 НК РФ — порядок подтверждения права на применение ставки 0%;
- статья 171 НК РФ — налоговые вычеты;
- статья 172 НК РФ — порядок применения налоговых вычетов;
- статья 176 НК РФ — обычный порядок возмещения НДС;
- статья 176.1 НК РФ — заявительный порядок возмещения НДС;
- статьи 78 и 79 НК РФ — зачет и возврат денежных средств, формирующих положительное сальдо ЕНС.
Не начинайте крупное возмещение НДС без проверки документов
Ошибки в документах, расхождения в декларации или неподготовленность к подтверждению операций могут привести к дополнительным требованиям ФНС, продлению проверки и полному или частичному отказу в возмещении.
До подачи декларации при существенной сумме имеет смысл определить, чем подтверждается каждый крупный вычет и какие вопросы могут возникнуть у налогового органа.
Информация актуализирована: 24 августа 2026 года. Материал подготовлен с учетом действующего порядка камеральных проверок и возмещения НДС. Для конкретной декларации применяем нормы и документы, относящиеся к соответствующему налоговому периоду и виду операции.
Нужно подтвердить НДС к возмещению?
Сообщите сумму НДС, налоговый период и причину ее возникновения: экспорт, импорт, покупка оборудования, строительство, крупные закупки или другое превышение вычетов.
Проверим документы, оценим налоговые риски и определим порядок сопровождения камеральной проверки и возврата подтвержденной суммы.
Оставить заявку Позвонить: 8 (347) 295-30-30
